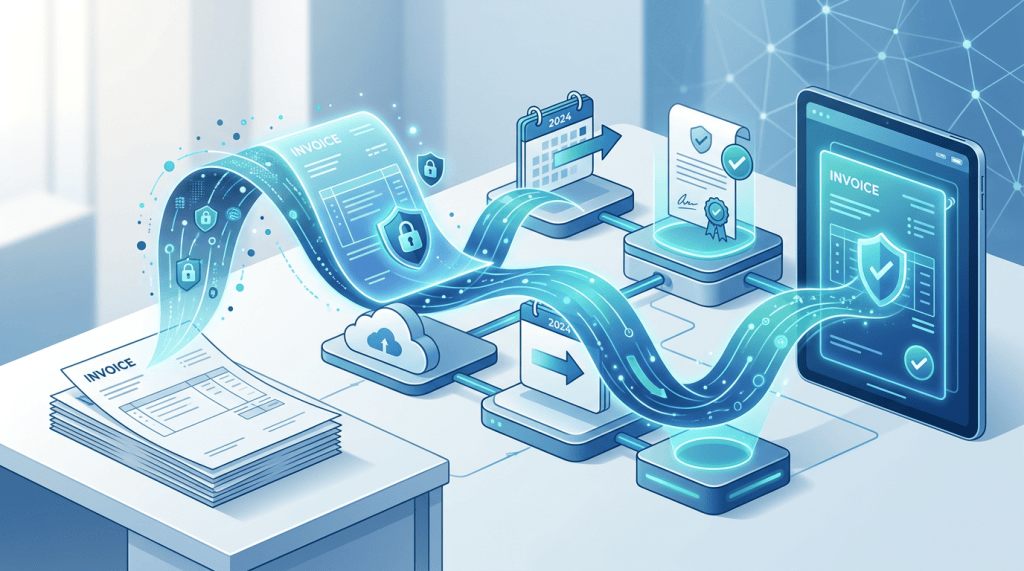
Ça y est : la première échéance de la réforme de la facturation électronique est passée. Depuis le 1ᵉʳ septembre 2026, plus aucune entreprise française ne peut ignorer le sujet. Et contrairement à une idée reçue tenace, les micro-entrepreneurs et auto-entrepreneurs sont pleinement concernés — même ceux en franchise en base de TVA. Voici, sans jargon, ce qui a réellement changé, le calendrier jusqu’en 2027, et la checklist concrète pour vous mettre en règle.
Ce qui a changé précisément le 1ᵉʳ septembre 2026
La réforme repose sur deux obligations distinctes qu’il ne faut surtout pas confondre : recevoir des factures électroniques, et émettre des factures électroniques.
- Réception : depuis le 1ᵉʳ septembre 2026, toutes les entreprises assujetties à la TVA doivent être capables de recevoir une facture électronique conforme. Aucune exception de taille : grandes entreprises, PME, TPE, micro-entreprises et indépendants sont tous concernés.
- Émission : à cette même date, seules les grandes entreprises et les ETI (entreprises de taille intermédiaire) sont obligées d’émettre leurs factures au format électronique. Les plus petites structures bénéficient d’un an de sursis.
Traduction pour vous, micro-entrepreneur : dès aujourd’hui, si l’un de vos fournisseurs ou clients est une grande entreprise, il peut vous envoyer une facture électronique — et vous devez pouvoir la recevoir et la traiter via une plateforme agréée.
Le calendrier complet jusqu’au 1ᵉʳ septembre 2027
- 1ᵉʳ septembre 2026 : obligation de réception pour toutes les entreprises + obligation d’émission pour les grandes entreprises et les ETI.
- 1ᵉʳ septembre 2027 : obligation d’émission généralisée aux PME, TPE, micro-entreprises, indépendants et auto-entrepreneurs.
Autrement dit, il vous reste jusqu’à septembre 2027 pour être prêt à émettre vos factures au format électronique. Mais la réception, elle, est déjà obligatoire. Ne repoussez pas : vous équiper maintenant vous évite de gérer les deux obligations dans l’urgence l’an prochain.
Micro-entrepreneur en franchise de TVA : êtes-vous concerné ? Oui.
C’est la confusion la plus fréquente. Beaucoup pensent qu’être en franchise en base de TVA (donc facturer sans TVA) les met hors du champ de la réforme. C’est faux. La franchise vous dispense de facturer la TVA, pas de respecter la facturation électronique. Dès lors que vous réalisez des opérations B2B (entre professionnels) entrant dans le champ du dispositif, vous êtes concerné, avec ou sans TVA.
Si vous êtes en train de lancer votre activité, autant intégrer ces obligations dès le départ plutôt que de rattraper le retard ensuite. Vous pouvez créer votre micro-entreprise en ligne ici en quelques minutes et démarrer sur des bases saines.
Concrètement, le PDF par e-mail, c’est terminé
Un simple PDF envoyé par mail n’est pas une facture électronique au sens de la réforme. La facture doit être un fichier structuré (formats Factur-X, UBL ou CII) transitant par une plateforme agréée (PA) par l’administration fiscale. Il en existe aujourd’hui plusieurs dizaines : certaines gratuites pour les petits volumes, d’autres intégrées à des logiciels de comptabilité.
Pour beaucoup de micro-entrepreneurs, le plus simple est de s’appuyer sur un outil de facturation/comptabilité déjà connecté à une plateforme agréée. Si vous voulez être accompagné et sécuriser toute votre gestion, un service de comptabilité en ligne dédié aux indépendants vous fera gagner un temps précieux. Et pour réduire la facture : profitez de -15 % sur tout le site LegalPlace et 100 € de réduction sur la comptabilité avec le code JURISBUSINESS.
La checklist pour être prêt
- Vérifiez votre statut TVA. Assujetti ou en franchise, vous êtes concerné dès que vous facturez des professionnels.
- Choisissez une plateforme agréée. Comparez les tarifs et privilégiez une solution connectée à votre outil de facturation.
- Mettez à jour vos modèles de facture. De nouvelles mentions deviennent obligatoires (voir ci-dessous).
- Testez la réception. Assurez-vous de pouvoir recevoir dès maintenant une facture structurée.
- Anticipez l’émission. Même si votre obligation d’émettre tombe en septembre 2027, prenez de l’avance.
Les erreurs et sanctions à éviter
Deux points de vigilance. D’abord, les mentions obligatoires : sur vos factures B2B, le numéro SIREN de votre client, l’adresse de livraison si elle diffère du siège, et la nature de l’opération (bien, service ou mixte) doivent apparaître. Si vous êtes en franchise, la mention « TVA non applicable, art. 293 B du CGI » reste indispensable.
Ensuite, les pénalités. Un défaut d’émission d’une facture au format requis est sanctionné de 15 € par facture (dans la limite de 15 000 € par an), et un manquement au e-reporting de 250 € par transmission manquante (plafonné à 45 000 € par an). Sur un volume de factures modeste, l’addition grimpe vite : mieux vaut se mettre en conformité en amont.
FAQ
Je n’ai que des clients particuliers, suis-je concerné ?
L’obligation de facturation électronique vise les échanges entre professionnels (B2B). Pour vos ventes aux particuliers (B2C), c’est le e-reporting des données de transaction qui s’applique, selon le même calendrier.
Dois-je payer pour une plateforme agréée ?
Pas nécessairement. Certaines plateformes proposent des offres gratuites adaptées aux faibles volumes. Comparez avant de vous engager, et vérifiez la connexion avec votre logiciel actuel.
Que se passe-t-il si je ne fais rien ?
Dès septembre 2026, vous risquez de ne pas pouvoir traiter les factures de vos fournisseurs. Et à partir de septembre 2027, l’émission non conforme vous expose aux pénalités décrites plus haut.
Conclusion
La facturation électronique n’est pas une contrainte de plus à subir : bien anticipée, elle vous fait gagner du temps et fiabilise votre gestion. La réception est déjà obligatoire, l’émission suivra en 2027 — le meilleur moment pour vous équiper, c’est donc maintenant, sans précipitation. Faites-le une fois, faites-le bien.


Laisser un commentaire